Para quem começa uma vida no Japão, abrir uma conta bancária costuma entrar rapidamente na lista de tarefas. É nela que muitas empresas depositam o salário e que podem ser vinculados pagamentos, débitos automáticos e outros serviços usados no cotidiano.
Para um estrangeiro, porém, o procedimento nem sempre se resume a apresentar o passaporte e preencher um formulário. O banco pode verificar endereço, situação de residência, período de permanência, vínculo de trabalho ou estudo e a finalidade da conta.
Também não existe uma lista única de documentos que funcione para todas as instituições. O procedimento pode mudar conforme o banco, a situação da pessoa e até o canal escolhido para fazer a abertura.
Neste guia, o Japão Real explica o que normalmente é necessário, de onde vem a conhecida regra dos seis meses e quais dificuldades um estrangeiro pode encontrar ao tentar abrir uma conta bancária no Japão.
Estrangeiros podem abrir conta bancária no Japão?
Sim. Estrangeiros residentes no Japão podem solicitar a abertura de contas bancárias.
A diferença está nas verificações que a instituição financeira precisa fazer antes de aceitar a solicitação.
Além de confirmar a identidade, o banco pode verificar o endereço no Japão, o status e o período de residência, a situação de trabalho ou estudo e a finalidade da conta.
Esses controles também fazem parte das medidas utilizadas para evitar fraude, lavagem de dinheiro e utilização criminosa de contas bancárias.
Por isso, possuir um Zairyū Card (在留カード) válido é importante, mas não significa que qualquer instituição seja obrigada a abrir imediatamente uma conta.
O procedimento e os documentos podem variar de um banco para outro.
Quais documentos normalmente são necessários?
O documento mais importante para grande parte dos estrangeiros residentes é o Zairyū Card (在留カード), o cartão de residência.
É por meio dele que o banco consegue verificar informações como nome, endereço, status de residência e período de permanência.
Dependendo da instituição e do método de abertura, também podem ser solicitados:
- passaporte;
- documento que confirme o endereço;
- cartão ou informação do My Number, quando necessário;
- comprovante de trabalho;
- carteira de estudante;
- telefone para contato;
- inkan, em procedimentos que ainda utilizem carimbo.
Essa lista não deve ser tratada como universal.
Um banco pode exigir apenas parte desses documentos, enquanto outro pode pedir comprovação adicional.
O endereço precisa estar atualizado
Antes de solicitar a abertura, verifique se o endereço informado ao banco coincide com o endereço registrado nos documentos utilizados.
Para quem acabou de chegar ao Japão, isso normalmente significa resolver primeiro o registro de residência na prefeitura.
Em alguns canais digitais, uma divergência aparentemente pequena entre o endereço digitado e o documento pode impedir que o processo avance.
My Number é sempre obrigatório?
Não.
O My Number (マイナンバー) pode ser solicitado em determinados procedimentos e produtos, mas não deve ser apresentado como documento universalmente obrigatório para toda abertura de conta bancária.
A exigência depende da instituição, do produto e do método utilizado.
Ainda precisa de inkan?
Também depende.
O Inkan (印鑑) é o carimbo pessoal tradicionalmente utilizado em muitos procedimentos japoneses.
Alguns bancos e modalidades de conta ainda podem utilizá-lo, enquanto outros permitem substituir o carimbo por assinatura ou autenticação eletrônica.

Não existe uma lista universal de documentos
Zairyū Card, passaporte, comprovante de trabalho, carteira de estudante, My Number e inkan aparecem com frequência nos procedimentos bancários, mas não são exigidos da mesma forma por todas as instituições. Antes de sair de casa, confira a lista publicada pelo banco e pelo canal de abertura escolhido.
É preciso morar seis meses no Japão para abrir uma conta bancária?
Essa é provavelmente uma das maiores fontes de confusão sobre bancos entre estrangeiros no Japão.
É comum ouvir que uma pessoa precisa morar seis meses no país antes de poder abrir uma conta bancária.
A afirmação, dessa forma, é incompleta.
Os seis meses aparecem nas regras japonesas porque existe uma diferença entre ser considerado residente ou não residente para fins da legislação cambial.
Em princípio, um estrangeiro recém-chegado é tratado como não residente. Existem, porém, situações que alteram esse enquadramento.
Entre elas estão trabalhar em um estabelecimento localizado no Japão ou já ter permanecido no país por seis meses ou mais.
Isso significa que uma pessoa que veio ao Japão para trabalhar pode estar em uma situação diferente de alguém que chegou sem vínculo profissional.
Mas existe outro detalhe importante: essa classificação não obriga qualquer banco a oferecer qualquer produto.
As instituições continuam realizando suas próprias verificações e podem estabelecer procedimentos diferentes conforme o tipo de conta e a situação do cliente.
Quem trabalha no Japão pode abrir antes dos seis meses?
Pode ser possível.
Alguns bancos possuem procedimentos específicos para estrangeiros que chegaram há menos de seis meses e conseguem comprovar vínculo de trabalho.
Nesses casos, podem ser solicitados documentos como:
Shainshō (社員証) — cartão de funcionário;
Zaishoku Shōmeisho (在職証明書) — comprovante de vínculo empregatício;
ou outro documento aceito pela instituição.
Isso explica por que dois estrangeiros que chegaram ao Japão na mesma semana podem receber orientações diferentes.
Um deles pode estar trabalhando em uma empresa japonesa e conseguir comprovar o vínculo. O outro pode estar em uma situação diferente e ser submetido a outro procedimento.
| Situação | O que pode acontecer | O que preparar |
|---|---|---|
| Chegou há menos de 6 meses e já trabalha no Japão | Alguns bancos possuem procedimentos para confirmar o vínculo profissional e permitir a abertura. | Zairyū Card e comprovante de trabalho aceito pela instituição. |
| Chegou há menos de 6 meses e não trabalha | Pode haver restrições conforme a classificação do cliente, o produto e a política do banco. | Confirmar diretamente as condições da instituição. |
| Está no Japão há 6 meses ou mais | A regra cambial dos seis meses deixa de ser o principal obstáculo, mas as demais verificações continuam. | Documentos de identificação e outros exigidos pelo banco. |
| Período de residência perto do vencimento | Alguns bancos podem pedir que a renovação seja concluída antes da abertura. | Conferir a validade restante do Zairyū Card. |
| Estudante | A instituição pode verificar também o vínculo com a escola. | Zairyū Card e Gakuseishō, quando solicitado. |
Por que o banco pergunta onde você trabalha ou estuda?
Para muitos brasileiros, algumas das perguntas feitas durante a abertura parecem não ter relação direta com uma conta bancária.
Mas a instituição precisa entender quem está solicitando a conta e como ela será utilizada.
Isso pode envolver a confirmação da atividade profissional ou escolar.
Um trabalhador pode encontrar termos como:
Shainshō (社員証) — cartão de funcionário.
Zaishoku Shōmeisho (在職証明書) — comprovante de vínculo profissional.
Já estudantes podem precisar apresentar:
Gakuseishō (学生証) — carteira de estudante.
A exigência não é idêntica para todos.
Ela depende da instituição, do status de residência e da situação do cliente.
O que acontece se o período de residência estiver perto de vencer?
A validade restante do período de permanência pode fazer diferença.
Algumas instituições não aceitam determinados pedidos de abertura quando faltam menos de três meses para o vencimento.
Nessas situações, o estrangeiro pode ser orientado a realizar primeiro a renovação do período de permanência e solicitar a conta depois de receber o documento atualizado.
Portanto, antes de iniciar o processo, não verifique apenas se o Zairyū Card está válido.
Confira também quanto tempo resta.
Cartão válido não significa necessariamente prazo suficiente
Algumas instituições exigem que ainda restem pelo menos três meses no período de permanência no momento da solicitação. Se a renovação estiver próxima, confira essa condição antes de iniciar a abertura da conta.
É melhor abrir a conta na agência ou pela internet?
Depende da instituição e da situação do estrangeiro.
Hoje existem bancos que permitem iniciar ou concluir a abertura pela internet, aplicativo e, em alguns casos, até por ATM.
Para uma pessoa com documentação simples e compatível com o sistema, isso pode tornar o processo bastante rápido.
Mas o atendimento digital também possui limitações.
Quando um funcionário atende presencialmente, ele consegue analisar documentos e pedir informações adicionais.
No aplicativo, o sistema precisa reconhecer corretamente fotografia, endereço, validade e formato do documento.
Por isso, pode acontecer de uma pessoa não conseguir concluir a abertura online e ainda assim ser aceita pelo atendimento presencial.
O novo cartão de residência pode afetar o canal de abertura
Desde junho de 2026 começaram a ser emitidos novos formatos relacionados à integração do cartão de residência com o My Number.
A adaptação dos canais digitais não ocorreu necessariamente ao mesmo tempo em todas as instituições.
Por isso, quem possui um documento emitido no novo formato deve verificar se aquele banco e aquele método de abertura já o aceitam.
Essa é uma informação que pode mudar rapidamente.<!– Comentário editorial — não publicar: Revisar esta seção em futuras atualizações. Os bancos estão adaptando gradualmente os canais digitais aos documentos emitidos a partir de junho de 2026. –>
Qual banco escolher para abrir a primeira conta no Japão?
Não existe um banco que seja automaticamente o melhor para todos os estrangeiros.
Para quem acabou de chegar ao Japão, a primeira conta normalmente precisa resolver necessidades bem básicas: receber o salário, sacar dinheiro, fazer transferências, pagar despesas e cadastrar débitos automáticos.
Nesse momento, a facilidade de abertura, a quantidade de ATMs disponíveis, a região onde a pessoa mora e o banco utilizado pela empresa podem ser mais importantes do que programas de pontos, cartões ou outros benefícios.
Por isso, a escolha da primeira conta nem sempre acontece da mesma forma que no Brasil.
Em muitos casos, o banco que faz mais sentido no começo é simplesmente aquele que funciona melhor para a rotina que a pessoa terá no Japão.
Bancos regionais podem ter um papel importante
Em algumas regiões do Japão, bancos locais têm uma presença muito forte no cotidiano.
Isso é especialmente perceptível em áreas industriais com grande concentração de trabalhadores estrangeiros.
Na região de Shizuoka, Hamamatsu e Iwata, por exemplo, instituições como Shizuoka Ginkō (静岡銀行) e Hamamatsu Iwata Shinyō Kinko (浜松いわた信用金庫) fazem parte da rotina financeira de muitas empresas e moradores.
Essas contas podem ser utilizadas para recebimento de salário e também em diferentes sistemas de débito automático disponíveis localmente.
Isso ajuda a explicar por que uma pessoa pode chegar ao Japão e receber da empresa a orientação para abrir conta em um banco regional, mesmo existindo instituições nacionais muito maiores.
Shizuoka Bank
O Shizuoka Ginkō (静岡銀行), conhecido em inglês como Shizuoka Bank, é uma das principais instituições financeiras regionais da província de Shizuoka.
Para quem trabalha ou mora nessa região, a conta pode ser conveniente principalmente quando a empresa já utiliza o banco para pagamento de salários.
Ela também pode ser utilizada em diferentes procedimentos de débito automático disponíveis na região.
Na prática, isso significa que a conta utilizada para receber o salário pode acabar servindo também para organizar parte das despesas mensais da família.
Hamamatsu Iwata Shinkin Bank
O Hamamatsu Iwata Shinyō Kinko (浜松いわた信用金庫) possui forte presença principalmente na região de Hamamatsu e Iwata.
É possível que trabalhadores de empresas locais encontrem essa instituição entre as opções utilizadas para recebimento de salário e pagamentos do cotidiano.
O nome Shinyō Kinko (信用金庫) pode causar estranhamento para quem acabou de chegar ao Japão.
Em termos simples, trata-se de uma instituição financeira regional voltada principalmente para pessoas e empresas da comunidade.
Para o cliente comum, muitos dos serviços utilizados no dia a dia são semelhantes aos encontrados em um banco tradicional.
Japan Post Bank
O Yūcho Ginkō (ゆうちょ銀行), conhecido em inglês como Japan Post Bank, possui uma característica que pode ser especialmente útil para quem ainda está se estabelecendo no país: sua ampla presença nacional.
Como a instituição está associada à rede dos Correios, é possível encontrar atendimento e ATMs em muitas regiões do Japão.
Por isso, uma conta no Yūcho pode ser conveniente para quem muda de cidade, viaja com frequência ou simplesmente quer uma instituição com grande cobertura territorial.
Ela também é utilizada em diferentes sistemas de débito automático de serviços e cobranças públicas.
Para estrangeiros, porém, a abertura continua sujeita à verificação do Zairyū Card, período de permanência e, em algumas situações, vínculo de trabalho ou estudo.
Seven Bank
O Sebun Ginkō (セブン銀行), conhecido como Seven Bank, possui um perfil diferente dos bancos tradicionais.
Uma das principais vantagens práticas é a grande rede de ATMs instalada principalmente nas lojas 7-Eleven e em outros locais.
Para brasileiros, existe ainda outra característica interessante: o banco oferece serviço de transferência internacional que pode ser utilizado para enviar dinheiro ao Brasil.
Esse serviço não é automaticamente ativado apenas porque a pessoa possui uma conta.
É necessário realizar a contratação correspondente e cumprir os requisitos de identificação exigidos para remessas internacionais.
Para quem envia dinheiro regularmente para familiares no Brasil, essa possibilidade pode tornar a conta mais interessante como complemento de outra conta utilizada para salário.
Uma conta para salário e outra para uso pessoal
Não existe obrigação prática de concentrar toda a vida financeira em uma única instituição.
É perfeitamente possível começar utilizando o banco indicado pela empresa para receber o salário e, posteriormente, abrir outra conta que seja mais conveniente para determinadas necessidades.
Um trabalhador da região de Shizuoka, por exemplo, pode receber o salário em um banco regional e manter outra conta para uso pessoal, facilidade de ATM ou transferências internacionais.
O mais importante é que cada conta tenha uma finalidade clara.
| Instituição | Quando pode ser prática |
|---|---|
|
Shizuoka Bank 静岡銀行 Shizuoka Ginkō |
Recebimento de salário, rotina financeira regional e utilização de débitos automáticos disponíveis na região. |
|
Hamamatsu Iwata Shinkin Bank 浜松いわた信用金庫 Hamamatsu Iwata Shinyō Kinko |
Recebimento de salário e serviços financeiros locais, especialmente para quem vive ou trabalha nas regiões de Hamamatsu e Iwata. |
|
Japan Post Bank ゆうちょ銀行 Yūcho Ginkō |
Conta pessoal, ampla rede nacional de atendimento e ATMs, além de utilização em diferentes pagamentos e débitos automáticos. |
|
Seven Bank セブン銀行 Sebun Ginkō |
Facilidade de acesso a ATMs e possibilidade de utilizar serviço de transferência internacional, inclusive para o Brasil, mediante contratação. |
Os exemplos acima não representam um ranking. A utilidade de cada instituição depende da cidade, da empresa, dos serviços utilizados e das necessidades de cada pessoa.
O banco mais conveniente pode mudar conforme a cidade
Bancos regionais podem ser muito úteis para quem recebe salário ou utiliza serviços locais, mas as instituições aceitas para impostos, seguro de saúde, água e outros débitos automáticos variam conforme a prefeitura e o serviço responsável. Antes de escolher uma conta pensando nesses pagamentos, confirme quais bancos são aceitos na sua cidade.
Por que um banco pode recusar a abertura da conta?
Uma solicitação de conta bancária pode não ser aceita.
Isso não significa automaticamente que houve algum problema com o status de residência da pessoa.
Entre os motivos que podem impedir ou interromper o procedimento estão:
- impossibilidade de confirmar identidade;
- endereço diferente do documento apresentado;
- documentação insuficiente;
- dificuldade para confirmar trabalho ou estudo quando necessário;
- período de permanência muito próximo do vencimento;
- inconsistências nas informações;
- critérios internos de segurança e análise.
A instituição também precisa cumprir regras de prevenção à lavagem de dinheiro e outros crimes financeiros.
O que fazer se não conseguir abrir?
Primeiro, tente entender o motivo.
Pergunte se falta algum documento.
Confirme se existe outro método disponível.
Pode acontecer, por exemplo, de a abertura pelo aplicativo não ser possível, mas a agência física conseguir realizar o procedimento.
Se você acabou de chegar para trabalhar, conversar com a empresa também pode ajudar.
Empresas acostumadas a contratar estrangeiros muitas vezes já conhecem o procedimento utilizado pelo banco onde depositam os salários.
Quando a empresa indica o banco do salário
Quem chega ao Japão contratado por uma empresa ou empreiteira pode encontrar o processo parcialmente encaminhado.
Algumas empresas indicam uma instituição específica porque já utilizam aquele banco para a folha de pagamento.
Também podem fornecer comprovantes de trabalho ou ajudar o funcionário durante o atendimento.
No começo, aceitar essa solução costuma ser prático.
Isso não significa que aquela conta precise ser a única durante toda a vida no Japão.
Depois que a rotina estiver organizada, é possível avaliar outras instituições conforme suas necessidades.
Depois de abrir a conta para receber o salário, outra etapa importante é entender exatamente o que aparece no pagamento mensal e quais valores são descontados.
Holerite no Japão: como entender salário, descontos e impostos →Depois de abrir a conta, mantenha seus dados atualizados
A relação com o banco não termina quando o cartão chega.
As instituições podem solicitar atualização das informações cadastradas.
Isso é especialmente importante para estrangeiros.
Se ocorrer mudança de endereço ou renovação do período de permanência, verifique se o banco precisa receber os novos dados.
Quando a instituição não consegue confirmar que o estrangeiro continua residindo regularmente no Japão, determinadas operações podem ser limitadas até que a situação seja atualizada.
Por isso, não ignore cartas, mensagens no aplicativo ou avisos relacionados ao período de permanência.
Nunca venda ou empreste sua conta bancária
A conta, o cartão, a caderneta e os dados de internet banking não devem ser vendidos, alugados ou entregues para uso de outra pessoa.
Contas obtidas dessa maneira podem acabar utilizadas em golpes, transferências fraudulentas e outras atividades criminosas.
Também não aceite propostas para receber dinheiro em sua conta e transferi-lo para terceiros em troca de comissão sem compreender claramente a origem da operação.
Quem estiver deixando definitivamente o Japão deve consultar o banco sobre o procedimento adequado.
Sua conta não pode ser vendida ou entregue a outra pessoa
Não venda, alugue nem ceda cartão, caderneta ou acesso ao internet banking. Contas transferidas para terceiros podem ser utilizadas em fraudes e outros crimes, com consequências também para o titular.
Antes de solicitar
Checklist para abrir uma conta bancária no Japão
Documentos pessoais
- Zairyū Card válido e com endereço atualizado
- Passaporte, caso seja exigido pelo procedimento
- My Number ou outro documento complementar, quando solicitado
- Confirmar quanto tempo resta no período de permanência
Trabalho ou estudo
- Cartão de funcionário, quando disponível
- Comprovante de vínculo profissional, se necessário
- Carteira de estudante, quando aplicável
Contato
- Número de telefone aceito pelo procedimento
- Endereço onde você recebe correspondências
- E-mail, caso o banco solicite
Antes de iniciar
- Verificar os documentos exigidos pelo banco escolhido
- Confirmar se a abertura pode ser feita online
- Verificar se o formato atual do seu documento é aceito no canal escolhido
- Consultar sua empresa se a conta será usada para receber salário
Este checklist serve como preparação inicial. Os documentos exigidos e as condições de abertura podem variar entre bancos e métodos de solicitação.
Japonês do dia a dia no banco
Ao pesquisar pelo procedimento no site de uma instituição, uma das expressões mais úteis é Kōza Kaisetsu (口座開設).
Japonês do dia a dia
Abertura de conta bancária
口座開設
Kōza Kaisetsu
Abertura de conta. É a expressão utilizada pelos bancos para identificar o procedimento de criação de uma nova conta bancária.
Ao procurar no site de um banco por informações sobre abertura de conta, pesquise por 口座開設 (Kōza Kaisetsu).
Outros termos que aparecem com frequência são 通帳 (Tsūchō — caderneta bancária), 暗証番号 (Anshō Bangō — senha/PIN) e 振込 (Furikomi — transferência bancária).
Consulta rápida
Palavras que você encontrará no banco
Estes termos aparecem com frequência em formulários, aplicativos, caixas eletrônicos e no atendimento bancário no Japão.
Procedimento para criar uma nova conta bancária.
Você verá em: sites, aplicativos e formulários bancários.Tipo de conta comum usada no cotidiano para receber salário, guardar dinheiro e realizar pagamentos.
Você verá em: formulários, aplicativos e telas de ATM.Caderneta tradicional usada para registrar movimentações da conta. Algumas contas atuais já funcionam sem versão física.
Você verá em: agências e caixas eletrônicos.Cartão utilizado principalmente para sacar, depositar e realizar outras operações no ATM.
Você ouvirá no atendimento e verá em orientações bancárias.Número secreto utilizado para confirmar operações bancárias e uso do cartão.
Você verá em: ATM, aplicativos e formulários.Transferência de dinheiro de uma conta bancária para outra.
Você verá em: ATM, internet banking e aplicativos.Como usar a conta depois de aberta
Depois que a conta estiver funcionando, alguns termos começam a aparecer constantemente.
Futsū Yokin (普通預金) é a conta de depósito comum usada no cotidiano.
Kyasshu Kādo (キャッシュカード) é o cartão utilizado principalmente para operações em ATM.
Tsūchō (通帳) é a caderneta bancária tradicional, embora contas sem caderneta física sejam cada vez mais comuns.
E Furikomi (振込) é a transferência de dinheiro para outra conta.
É justamente nesse último ponto que o guia sobre ATM já publicado no Japão Real pode ajudar.
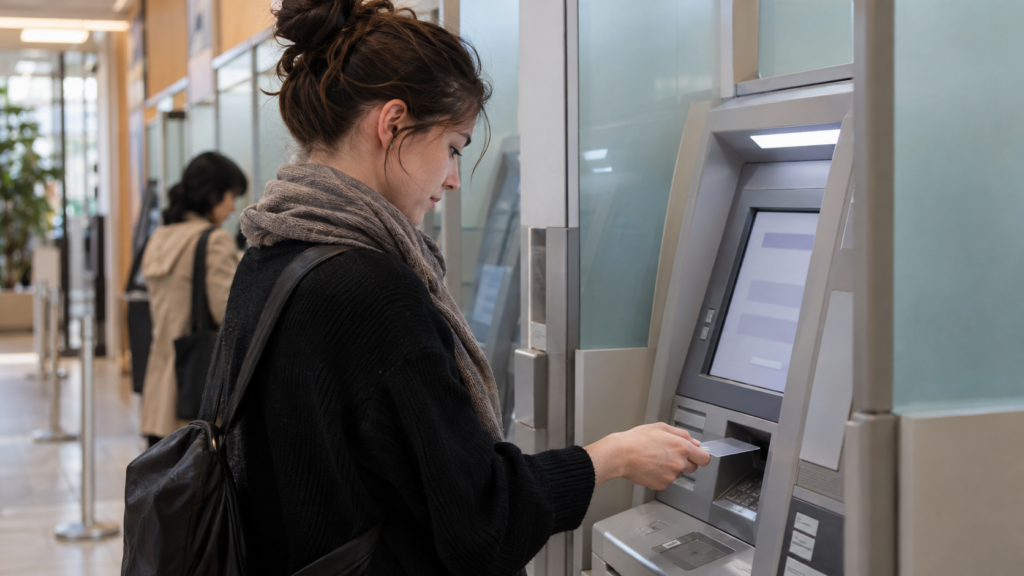
Já está com a conta aberta? Veja como identificar as opções utilizadas para depósito e transferência em um caixa eletrônico japonês.
Como Fazer um Depósito no Caixa Eletrônico (ATM) no Japão em 2026 →Conclusão da seção
Abrir a primeira conta fica mais simples quando você entende o motivo das exigências
Estrangeiros podem abrir contas bancárias no Japão, mas o procedimento não é idêntico em todas as instituições. Zairyū Card, endereço, vínculo de trabalho ou estudo, tempo de residência e validade restante do período de permanência podem influenciar a análise.
A conhecida regra dos seis meses também não deve ser interpretada como uma proibição universal. Ela está ligada à classificação de residente e não residente na legislação cambial, enquanto trabalhadores e outras situações podem receber tratamento diferente.
Para quem acabou de chegar, normalmente vale mais a pena começar pelo básico: confirmar os documentos exigidos, verificar se a empresa possui um banco utilizado para a folha de pagamento e escolher uma conta que permita receber salário e administrar as despesas do dia a dia.
Depois que a vida financeira estiver organizada, fica muito mais fácil comparar outros bancos, aplicativos, tarifas e serviços.
Dúvidas sobre abrir conta bancária no Japão
Veja respostas rápidas para algumas das principais dúvidas de estrangeiros que precisam abrir a primeira conta no país.
Estrangeiro pode abrir conta bancária no Japão?
Preciso morar seis meses no Japão antes de abrir a conta?
Quem acabou de chegar para trabalhar pode abrir conta?
Quais documentos normalmente são necessários?
Preciso de inkan?
Posso abrir conta se meu período de residência estiver perto de vencer?
É possível abrir a conta pelo celular?
O banco pode recusar a abertura?
Preciso avisar o banco quando renovar meu Zairyū Card?
Posso entregar minha conta para outra pessoa quando sair do Japão?
Fontes e referências
Este artigo foi elaborado a partir de orientações oficiais sobre utilização de serviços bancários por estrangeiros, regras cambiais e procedimentos publicados por instituições financeiras japonesas.
Ver fontes consultadas
- Financial Services Agency of Japan — orientações para estrangeiros sobre abertura de conta bancária e utilização de serviços financeiros. Consultar fonte oficial
- Financial Services Agency of Japan — orientações às empresas e instituições que recebem estrangeiros, incluindo documentos e apoio na abertura de contas. Consultar material oficial
- Ministry of Finance of Japan — interpretação oficial das regras de residente e não residente na legislação cambial japonesa. Consultar regra oficial
- Japan Post Bank — procedimentos de abertura de conta destinados a clientes estrangeiros. Consultar procedimento
- Mizuho Bank — documentos e condições para titulares de Zairyū Card que solicitam abertura de conta. Consultar requisitos
- Seven Bank — identificação e documentação para abertura de conta por clientes estrangeiros. Consultar requisitos
- Resona Bank — documentos utilizados para abertura de conta, incluindo comprovação de trabalho ou estudo em determinadas situações. Consultar documentos
Outros guias que podem ajudar
Continue a leitura com outros conteúdos relacionados publicados pelo Japão Real.
Como funciona o sistema de saúde no Japão: seguro, consultas, hospitais e custos
Entenda como funciona o sistema de saúde no Japão, quais seguros existem, quanto o paciente paga, como procurar…
Continuar lendo →Educação no Japão: escolas, matrícula e ensino para estrangeiros
Como funciona a educação no Japão? Este guia explica as principais etapas do sistema educacional japonês, da educação…
Continuar lendo →Como alugar apartamento no Japão: passo a passo para brasileiros
Descubra como alugar um apartamento no Japão passo a passo. Saiba quais documentos são exigidos, custos iniciais, contrato…
Continuar lendo →
Colaboradora do Japão Real na área de Família, Educação e Cotidiano, com conteúdos voltados à vida de brasileiros e suas famílias no Japão.